在所有费用里,保险是最容易出现大额意外账单的一环:一次早产或 NICU 住院,费用可能远超基础预算。对新加坡家庭来说,人不在美国、不熟悉当地保险体系,又要跨境处理账单,风险更集中。好消息是这些风险大多可以在签约前通过看懂保单、问对问题、留足风险金来管理。
先厘清边界: 保险解决的是美国端的医疗费用风险,它不是身份证件,也不解决孩子回新加坡的收养、DP 或公民身份。本文是核查框架,具体保障以保单条款和持牌保险经纪的书面说明为准。费用全貌见三个口袋费用清单,通用保险深度见美国代孕保险与 NICU 费用缺口。
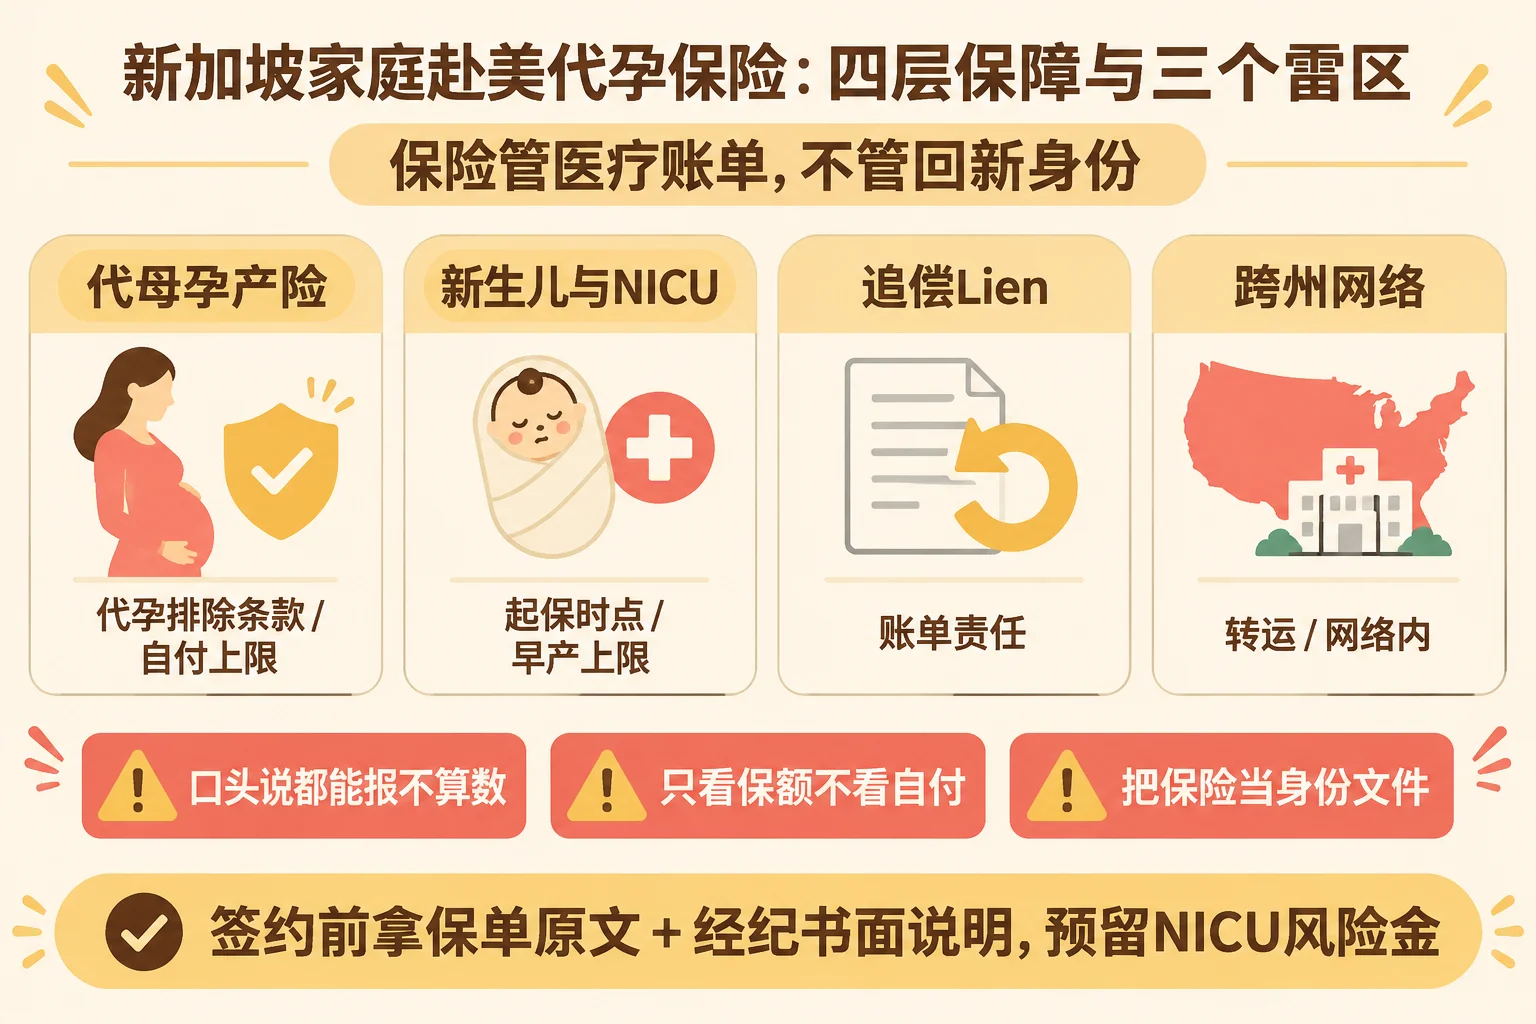
一、先分清你要处理的几层保险
| 保险层 | 保谁 | 新加坡家庭要重点问 | |—|—|—| | 代母孕产险 | 代母孕期与分娩 | 是否适用于代孕、有无代孕排除条款、孕产/并发症覆盖、自付额与上限 | | 新生儿保险 | 刚出生的宝宝 | 从何时起保、先天/早产是否覆盖、NICU 如何报销 | | 代母其他医疗/责任 | 代母非孕产健康等 | 哪些走她自身保险、哪些走专项保单 | | 意向父母自身保障 | 准父母赴美期间 | 旅行/医疗、突发状况、在美停留期间的保障 | | 资金托管(非保险) | 钱的安全 | 大额费用是否走独立 Escrow(见Escrow 托管) |
很多机构说的"保险都包了",往往只覆盖其中一层,必须逐层确认。
二、代母孕产险:最关键的排除条款
- 代孕排除(surrogacy exclusion):部分普通医保不覆盖代孕相关费用,甚至可能拒赔或事后追偿。要确认所用保单明确适用于 gestational surrogacy,而不是默认普通孕产险。
- 等待期与生效时间:保单何时生效,是否覆盖整个孕期,匹配移植和预产期。
- 自付额(deductible)、共付(coinsurance)与自付上限(out-of-pocket max):把最坏情况下你实际要掏的现金算清楚,而不是只看保额。
- 既往症与并发症:妊娠糖尿病、高血压、剖腹产、多胎等如何覆盖。
- 网络(network)限制:代母产检医院、生产医院是否在网络内,跨网络费用差很多。
三、新生儿与 NICU:波动最大的一块
- 起保时点:新生儿通常不在代母保单里自动长期受保,要确认宝宝自己的保障从出生即刻起、还是需要另行投保,中间有没有空档。
- 早产与 NICU:NICU 按天计费、金额很高,是最需要单独问清上限和自付的部分;多胎妊娠风险更高。
- 先天状况:部分保单对先天性问题有除外或等待安排,需提前确认。
- 保额是否足够:对照严重早产可能产生的账单量级评估,而不是按顺利单胎估算。
- 谁负责投保与跟进:机构/经纪是否协助办理新生儿保单、理赔与账单沟通,写进服务范围。
四、保险追偿(Lien)与账单责任
- 若代母自身医保被用于代孕相关费用,保险公司事后可能通过 lien(追偿) 向意向父母或孩子追回款项;要让律师和经纪说明哪些账单可能被追偿、如何合规处理。
- 明确每一类账单的责任方:代母并发症、宝宝 NICU、跨州转运、超出保单部分各自由谁承担,写进合同与费用表。
- 所有理赔与账单保留书面记录,回新收养 Home Study 或资金核查时可能要求说明资金往来。
五、跨州安排对保险的影响
- 代母居住州、产检地、生产医院若跨州,保单网络和法律亲权流程都会变化;
- 若因高危妊娠需要跨州转运到 NICU 更强的医院,转运费和异地就医是否覆盖要提前问;
- 选择机构和代母时,把"保险网络覆盖的医院"与"亲权友好州"一起评估,不要只看匹配速度(州法与亲权见回新前美国端文件检查)。
六、新加坡家庭特有的三个核查点
- 跨境理赔与沟通:你人在新加坡,账单、理赔、申诉往往有时效。确认机构/经纪是否代为对接医院账单、能否提供英文书面明细,便于你远程处理和留档。
- 汇率与付款路径:保险自付、超额账单通常以美元支付,结合 Escrow 安排跨境电汇与汇率,预留缓冲。
- 别把保险当身份文件:无论保单多全,孩子回新仍要单独走收养与 DP、公民申请,保险不替代任何身份程序。
七、签约前要书面确认的保险问题
- 代母保单是否明确覆盖代孕?有无 surrogacy exclusion、等待期、自付额和自付上限?
- 新生儿保险从什么时间点生效?早产、NICU、先天状况如何保、上限多少?
- 最坏情况下(严重早产 + 长期 NICU)我需要自付到什么量级?请给区间和假设。
- 哪些费用可能被保险公司 lien 追偿?责任如何在合同中划分?
- 代母、新生儿分别用哪份保单?谁负责投保、续费和理赔沟通?
- 产检与生产医院是否在网络内?跨州转运和异地就医怎么覆盖?
- 保险相关费用是否走独立 Escrow 支付?放款和对账如何安排?
- 能否提供保单条款原文和经纪的书面说明,而不是口头"都能报"?
- 若代母更换、保单变更或中途失效,备用方案是什么?
八、分阶段怎么做
- 签约前:拿到代母与新生儿保单的条款、自付上限和 NICU 预案,独立找经纪复核,不接受口头承诺。
- 匹配与孕期:确认保单生效、医院网络、预留 NICU 风险金,账单走 Escrow 并留凭证。
- 出生前后:跟进新生儿起保、理赔与可能的 lien,保留全部英文账单与付款记录。
- 回新后:把保险与医疗账单归档,配合收养资金核查;身份程序另按 MSF/ICA 路径办理。
九、一句话总结
新加坡家庭管理代孕保险的关键,是在签约前逐层确认"代母孕产险 + 新生儿/NICU 保障 + 追偿责任 + 跨州网络",把最坏情况下的自付量级和责任划分写进合同,并预留风险金。保险能帮你扛住医疗账单的波动,但孩子能不能顺利回新、以什么身份留下,始终是收养和公民程序要解决的另一件事。
延伸阅读
联系我们
微信:搜索“Xiaoyun1988-com”或扫描下方二维码
WhatsApp: +1(832)-336-1179
电话:+1(888)-212-1588(中文服务)