# 美国代孕保险与 NICU 费用缺口:孕产险上限、早产双胎剖腹产怎么保
Quick Answer:代孕保险别问“有没有保险”,先问四层:代孕妈妈的孕产险、宝宝/新生儿保险(含 NICU)、准父母自己的责任与 Escrow/备用金、机构或案件层面的保险边界。然后继续问:上限多少、排除什么、早产/双胎/剖腹产怎么算、两个宝宝进 NICU 时 deductible 怎么触发、OOP Max 例外交谁承担。费用定义看美国代孕价格详解:2026年最新费用明细清单,报价审计看美国代孕多少钱?2026 各州、机构与国家费用对比全解析,合同与机构尽调看中国父母远程代孕怎么选:为什么不必死盯本地机构。
很多中国准父母听到“保险全包”会松一口气,但真正昂贵的不是有没有保险,而是保险在早产、双胎、剖腹产和 NICU 面前怎么变成 deductible、coinsurance、copay 和 non-covered services。孕产险存在,不等于 NICU 有足够保障;OOP Max 存在,也不等于所有医疗费用都被封顶。本文只做一件事:给你一套能拿去逐项问机构、保险经纪和保险公司的保单审查框架,不替你承诺任何一张保单一定赔。
美国代孕保险的双轨架构
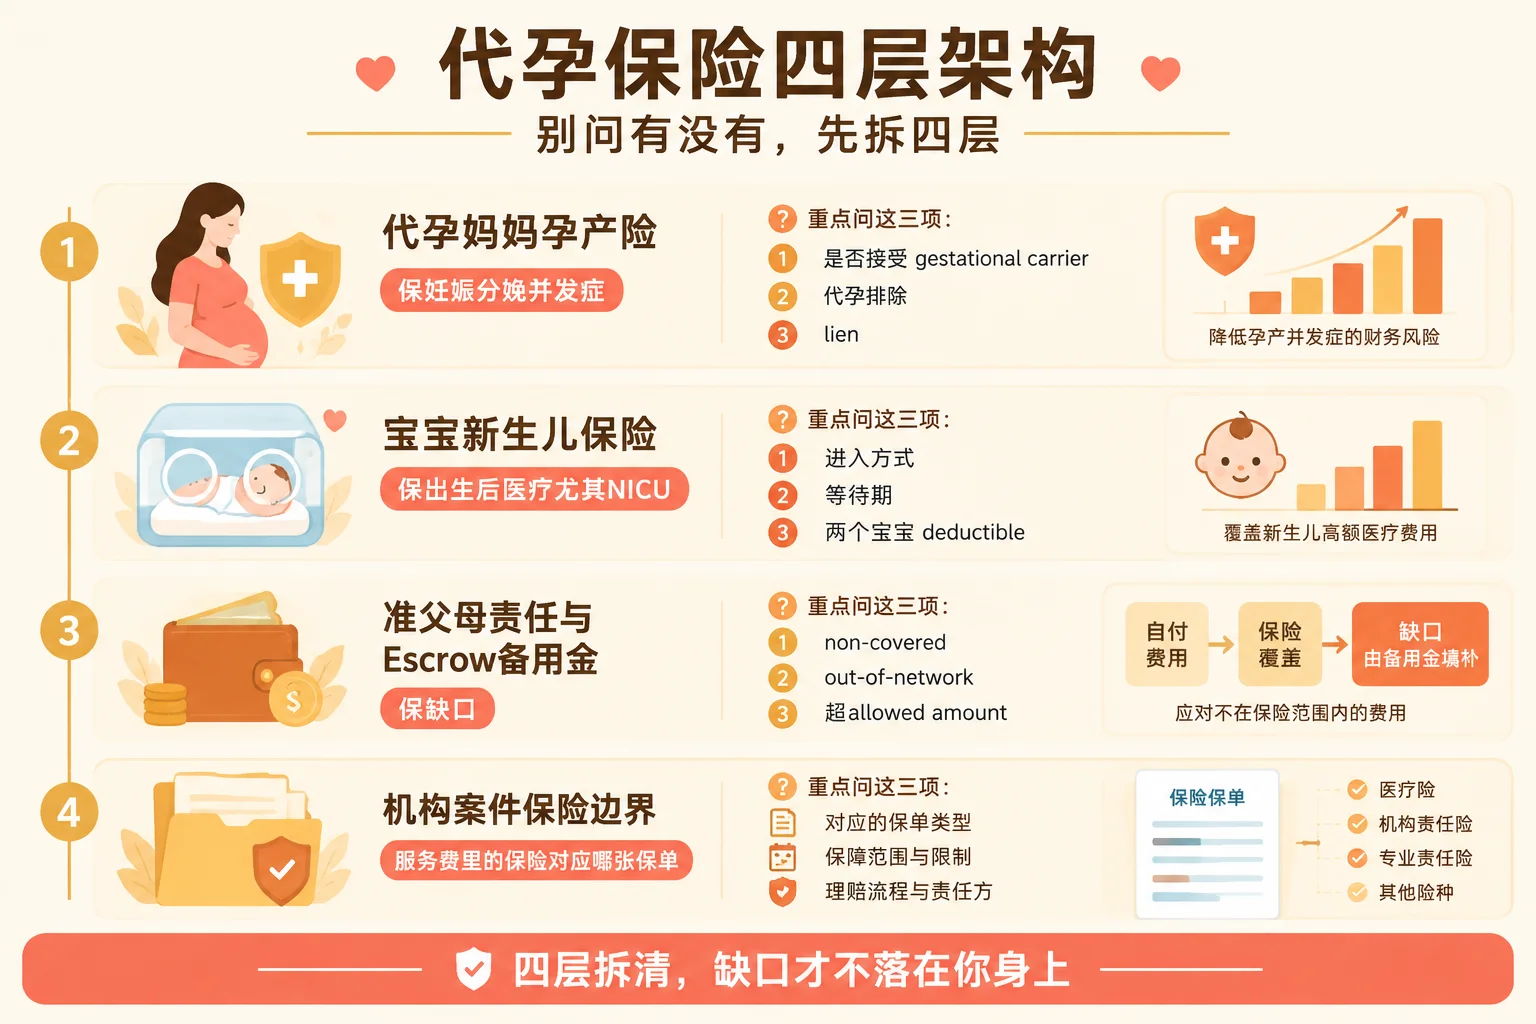
先把“保险”拆开,不要把四层混成一句“全包”。
第一层是代孕妈妈的孕产险:它保的是代孕妈妈在妊娠、分娩、并发症、剖腹产等场景下的医疗风险。你要问的是:这份保险是否接受 gestational carrier/代孕妊娠,代孕妈妈原保险是否会把代孕列为排除项,是否需要另购孕产险或处理 lien/留置问题。
第二层是宝宝/新生儿保险(含 NICU):它保的是宝宝出生后的医疗事件,尤其是早产、低出生体重、住院和 NICU。你要问的是:宝宝出生后如何进入保险、是否有等待期或自动覆盖窗口、NICU 怎么计、两个宝宝是否分别触发 deductible。新生儿出生后是否有自动覆盖窗口(很多讨论里会提到 31 天),只能作为必须向 insurer/机构书面确认的问题,不能当作你家的当然结论。
第三层是准父母责任与 Escrow/备用金:即使保险存在,deductible、coinsurance、copay、non-covered、out-of-network、超 allowed amount 的缺口仍然可能存在。你要决定这些缺口由机构、保险、准父母还是托管账户里的备用金承担,并写进合同。
第四层是机构/案件保险边界:机构服务费里说的“保险”到底是代孕妈妈孕产险、宝宝保险、责任险,还是只是案件协调?报价审计和合同尽调见美国代孕多少钱?2026 各州、机构与国家费用对比全解析和中国父母远程代孕怎么选:为什么不必死盯本地机构。
把四层放在一张表里看,很多误会会自然消失:
| 层级 | 保谁 | 你要问的第一句 | 最容易漏的缺口 |
|---|---|---|---|
| 代孕妈妈孕产险 | 代孕妈妈妊娠/分娩/并发症 | 这份保单接受 gestational carrier 吗? | 代孕排除、lien/留置、剖腹产与并发症限制 |
| 宝宝/新生儿保险 | 宝宝出生后医疗,尤其 NICU | 宝宝出生后怎么进入保险? | 等待期/自动覆盖窗口、两个宝宝 deductible、NICU Cap |
| 准父母责任与 Escrow | 保险不赔时的钱从哪来 | 缺口由机构、保险、准父母还是备用金承担? | non-covered、out-of-network、超 allowed amount |
| 机构/案件保险边界 | 机构说的“保险”到底是哪一层 | 服务费里的“保险”对应哪张保单? | 把案件协调说成保险全包 |
你会发现,“保险全包”如果说不清是哪一层,往往只是把第一层代孕妈妈孕产险说成了全部。真正决定账单走向的,常常是第二层宝宝保险和第三层缺口归属。
早产与双胎剖腹产:NICU 费用缺口怎么产生
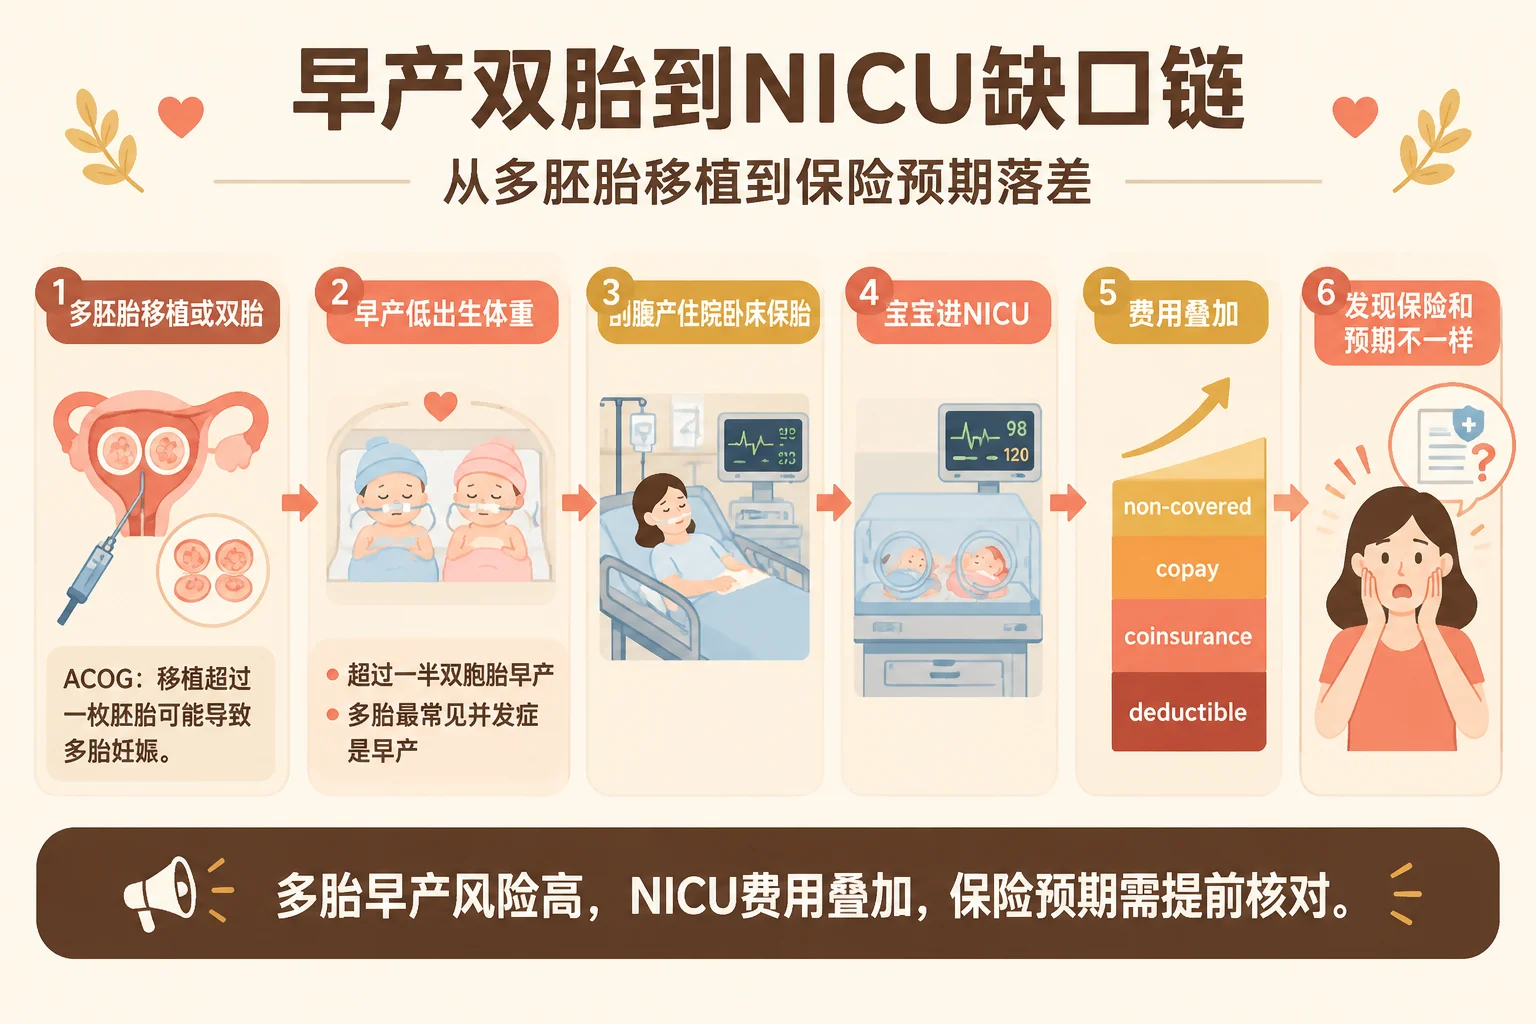
NICU 缺口不是凭空来的,它通常沿着这条链发生:多胚胎移植或双胎 → 早产/低出生体重/剖腹产/住院/卧床保胎 → 宝宝进 NICU → deductible/coinsurance/copay/non-covered 叠加 → 发现保险和预期不一样。
ACOG 已核的医学口径是:IVF 移植超过一枚胚胎可能导致多胎妊娠;多胎妊娠最常见并发症是早产,超过一半双胞胎会早产。早产可带来呼吸、进食、体温等短期问题,以及 later learning/behavior disabilities;极早产(<32 周)即使有最好照护也可能死亡或出现严重健康问题;早产 multiples 的严重并发症风险可通向脑瘫和长期照护。
所以本文不把早产写成医学科普,而是写成财务预警:当你选择双胎或接受更高早产概率时,你不是只在承担医学风险,也是在预约一张可能进入 NICU 的账单。双胎医学决策与风险见美国代孕可以选择双胞胎吗?双胎代孕有哪些风险?。
把这条链再拆细一点,缺口通常有五个放大器:第一,移植数量与双胎决策,它决定早产概率的底盘;第二,妊娠并发症,妊娠期高血压、糖尿病、卧床保胎会把医疗事件变成工资损失和住院成本;第三,分娩方式,剖腹产率上升会同时影响代母补偿、住院天数和宝宝监护;第四,宝宝结局,早产、低出生体重、NICU 住院天数决定 deductible/coinsurance/copay 的形状;第五,文件与理赔,出生证明、父母身份、保险进入时间如果不同步,理赔会比医疗本身更慢。五个放大器任何一个失控,都会把“保险有”变成“缺口大”。
Deductible/Copay/Coinsurance/OOP Max:先统一语言
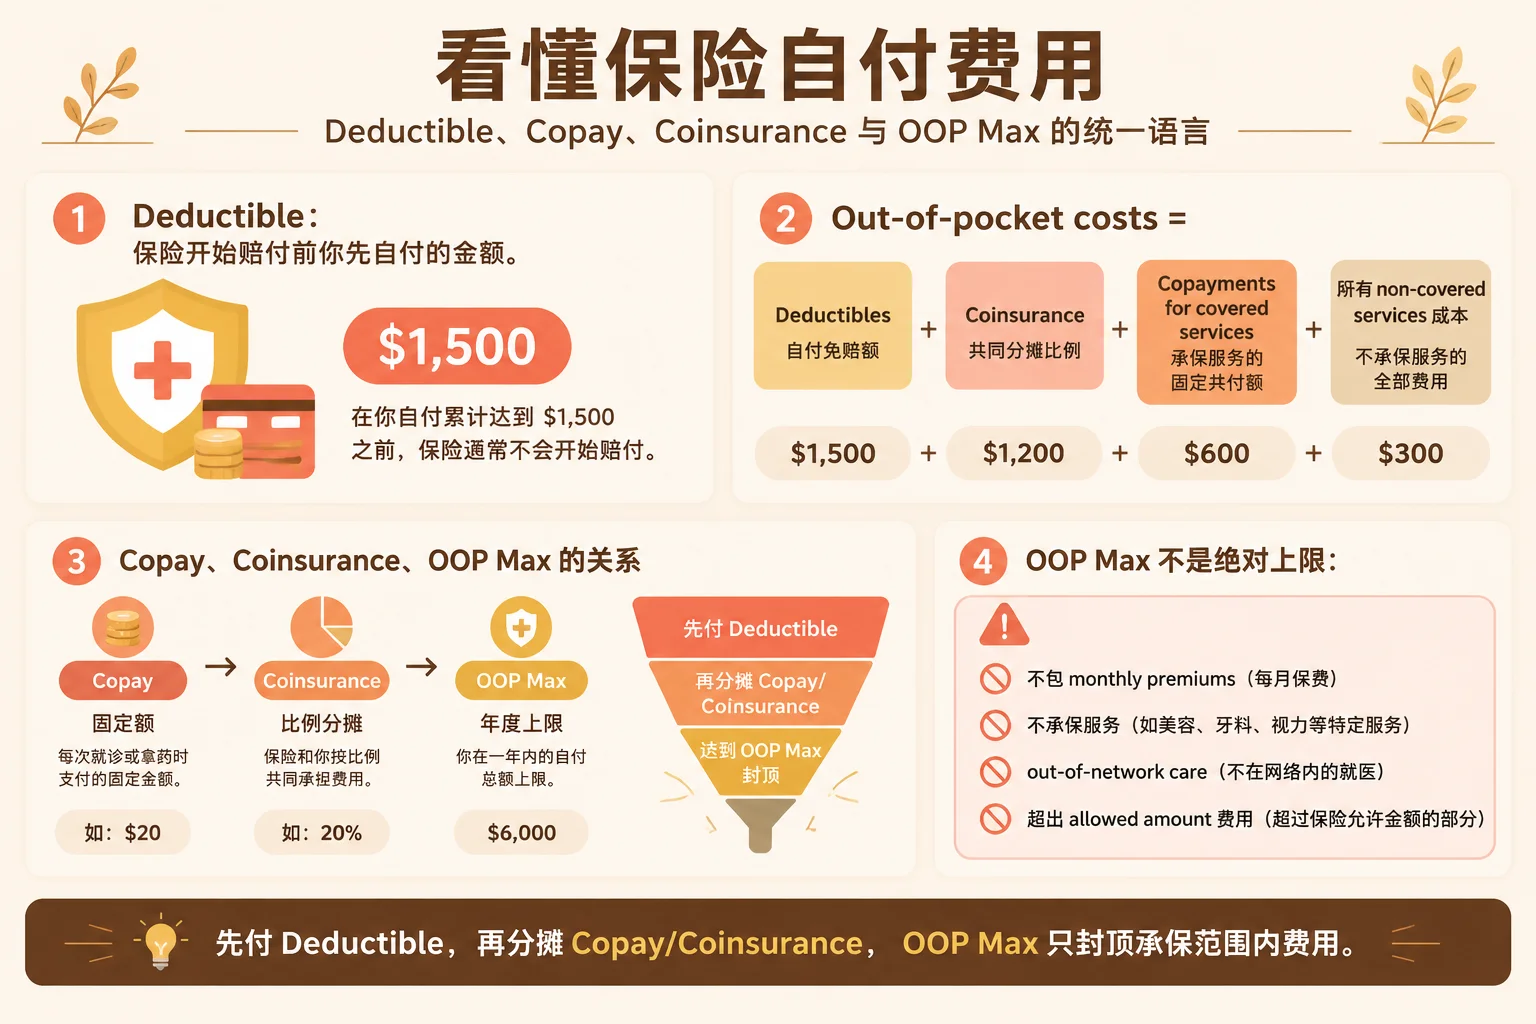
很多争吵来自语言不统一。healthcare.gov 对 deductible 的定义是:保险开始赔付前你先自付的金额。out-of-pocket costs 包括 deductibles、coinsurance、copayments for covered services,以及所有 non-covered services 的成本。
更关键的是 OOP Max 的例外。OOP Max 不是“所有医疗费用的绝对上限”。healthcare.gov 的口径提醒我们,out-of-pocket maximum 针对的是符合条件的 covered services;它不包括 monthly premiums、不承保的服务、out-of-network care、以及超出 allowed amount 的费用。换句话说,哪怕账单很大,只要落在 non-covered、out-of-network 或超 allowed amount 的部分,就不能简单说“到 OOP Max 就封顶”。
这也是你问机构时必须追问“保险全包”的原因:包的是 covered services 到哪一层,non-covered 谁承担,out-of-network 谁承担,超 allowed amount 谁承担。
可以把 OOP Max 想象成一间房子的天花板,但这间房子有几面墙是漏的:premium 是每月租金,不走天花板;non-covered services 是房子外的空地,天花板管不到;out-of-network 是隔壁楼,天花板不一定覆盖;超 allowed amount 是屋顶以上的额外高度,常常也不计入。很多家庭看到“有 OOP Max”就以为最坏情况被封顶,结果账单从这几条缝里继续往外流。你不需要背保险条款,但需要让机构把每一条缝指给你看。
Individual vs Family Deductible:两个宝宝进 NICU 的提问清单
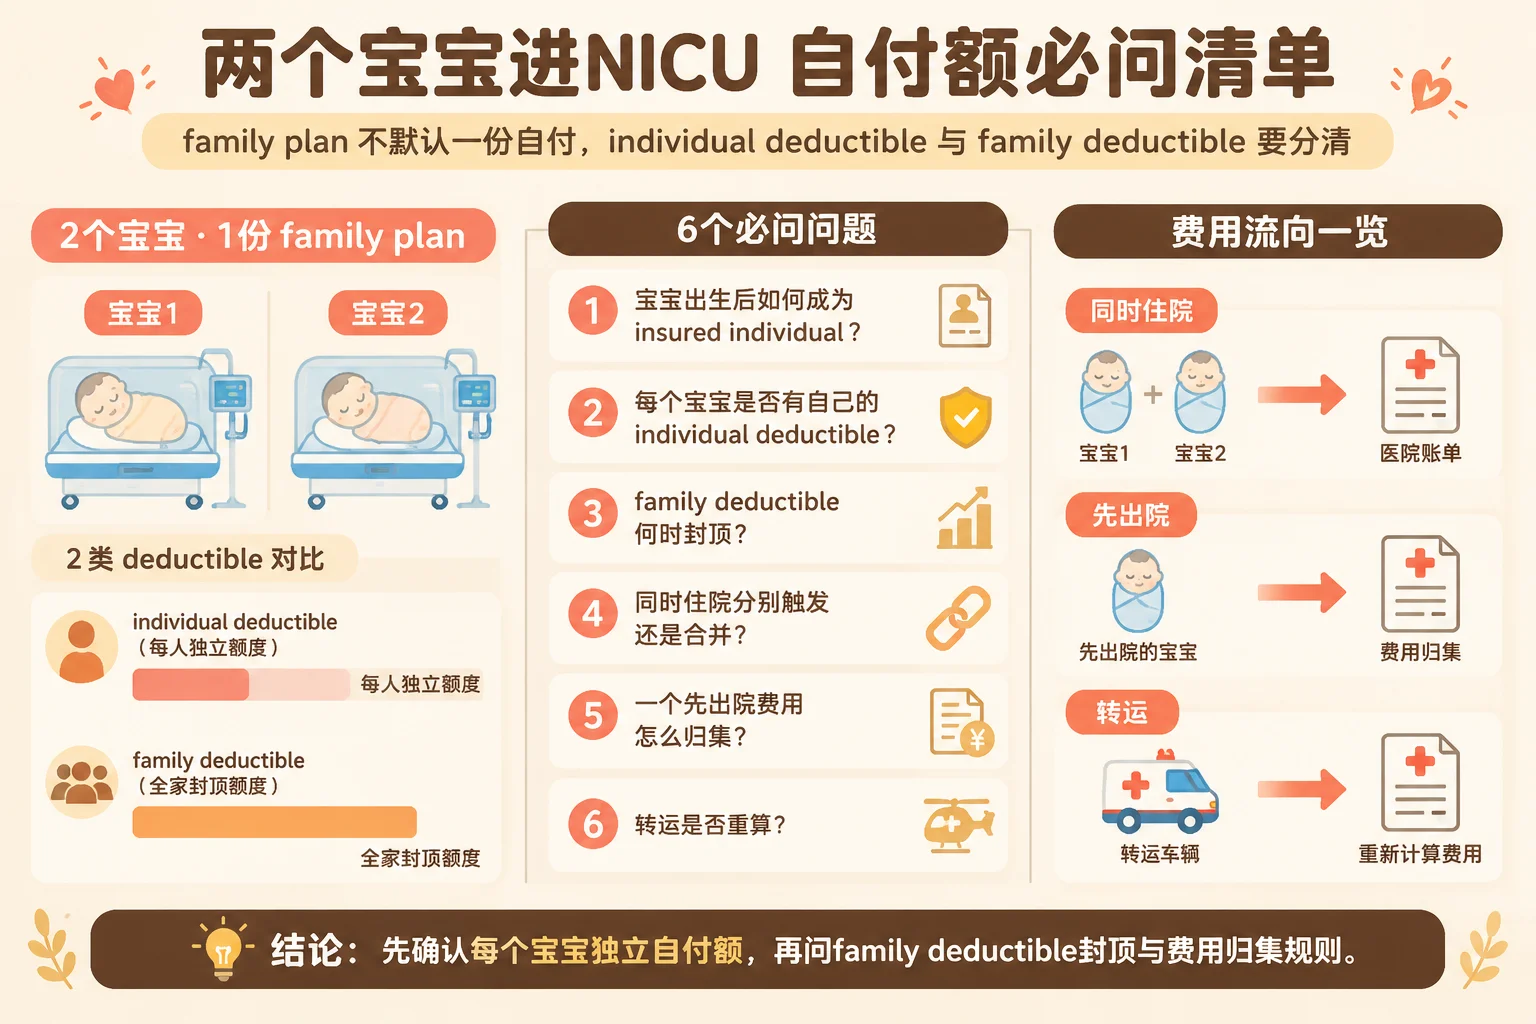
healthcare.gov 已核口径里有一句对双胎家庭特别重要:family plans often have both an individual deductible, which applies to each person, and a family deductible, which applies to all family members。两个宝宝进 NICU,不能默认只按一份自付算。
你必须书面确认这些问题:宝宝出生后分别成为 insured individual 的时间和方式是什么?每个宝宝是否有自己的 individual deductible?family deductible 何时封顶?两个宝宝同时住院时,deductible 是分别触发还是合并计算?如果一个宝宝先出院、一个宝宝继续住院,费用怎么归集?这些问题的答案,不能靠“通常”“应该”,要让 insurer/机构书面确认。
再补三个场景化追问,避免对方只给概念:场景一,两个宝宝同一天进 NICU,账单是按宝宝 A、宝宝 B 分别累计 deductible,还是先冲 family deductible?场景二,宝宝 A 三天后出院,宝宝 B 继续住院两周,后续费用归到谁的名下?场景三,如果其中一个宝宝需要转运,转运费和接收医院 NICU 的 deductible 是否重新计算?这三个场景不编数字,只要求对方说明归集规则。规则说不清,预算就按更保守口径准备。
Network:医院在 network 不等于结束
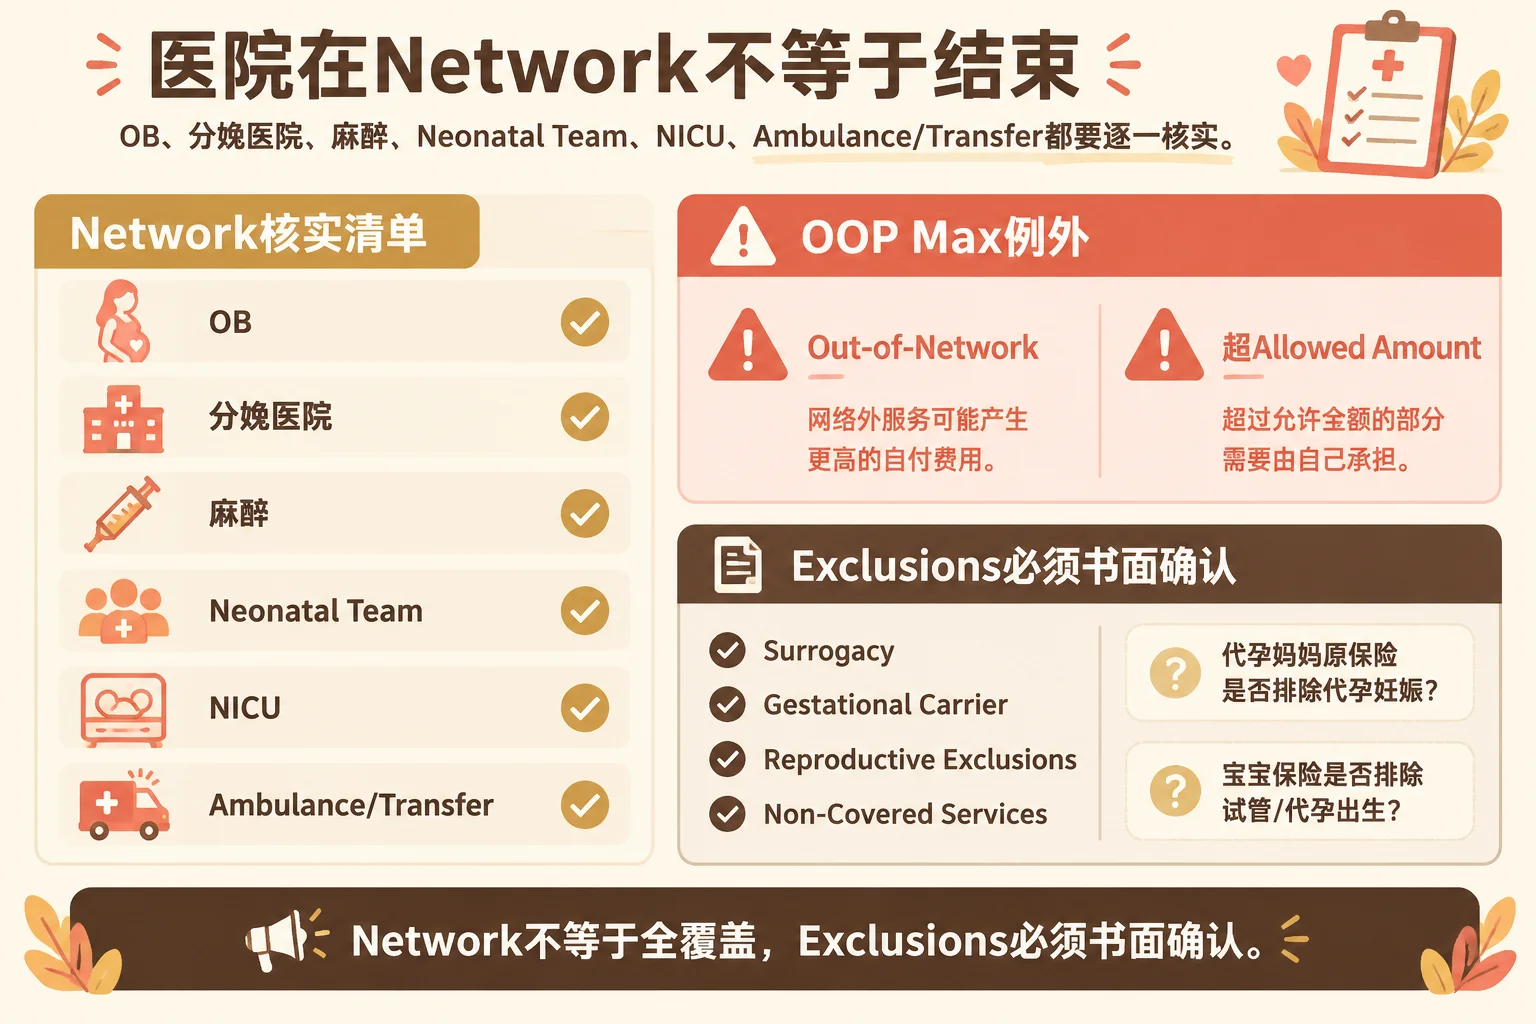
很多准父母只问“医院在不在 network”,这是不够的。你要继续确认:OB、分娩医院、麻醉、neonatal team、NICU、ambulance/transfer 是否都在 network。医院在 network,不代表所有医生团队都在 network;宝宝在 network 医院出生,也不代表 NICU 团队、转运、麻醉和后续随访都按 network 结算。
network 外和超 allowed amount 的费用,正是 OOP Max 例外里最容易被低估的部分。问法要具体到:如果早产需要转运到更高等级 NICU,转运费谁承担?如果 neonatal team out-of-network,账单怎么处理?如果 allowed amount 低于医院账单,差额谁承担?
再往下追问一层:NICU 里不是一个“宝宝住院”就结束。它可能包括床位费、医生费、呼吸支持、影像、化验、药物、喂养支持、转运、随访。每一项都可能有 network/non-network、covered/non-covered、allowed amount 的差异。你不需要替保险公司算账,但需要要求机构给出“如果早产进 NICU,账单可能由哪些模块构成、每个模块谁审核”的说明。拿不到模块说明,就按风险未关闭处理。
Exclusions:代孕/生殖排除项必须书面确认
代孕场景最危险的一句是“应该不冲突”。你要书面确认保单里是否有 Surrogacy、Gestational Carrier、reproductive exclusions 或 non-covered services 相关条款。代孕妈妈原保险是否排除代孕妊娠?宝宝保险是否排除试管婴儿/代孕出生?早产、双胎、剖腹产、NICU 是否有单独排除或限制?
这里不要凭机构文章、论坛个案或“别人家成功了”下结论。每家保单、州、雇主计划和 broker 都可能不同。本文只给你问题,不替你断言任何一张保单的答案。
缺口谁承担:机构、保险、准父母、Escrow/备用金
当缺口出现时,它不会自动消失,只会在四方之间移动:保险机构按保单承担一部分,代孕妈妈保险承担一部分,机构按合同承担一部分,最后剩下的落到准父母或 Escrow/备用金。
所以签约前要把缺口写进合同:如果保险排除代孕,谁负责补?如果 NICU 超过上限或触发 non-covered/out-of-network/超 allowed amount,谁负责垫?如果代母卧床保胎、剖腹产或早产导致工资损失和额外住院,补偿标准是什么?报价审计和合同红线见美国代孕多少钱?2026 各州、机构与国家费用对比全解析和中国父母远程代孕怎么选:为什么不必死盯本地机构;落地执行见2026美国德州代孕价格指南:休斯顿代孕机构的收费标准参考。
谈判缺口时,不建议只问“出问题谁负责”,而要把它切成四个账户:保险账户(covered services 按保单走)、机构账户(合同承诺的服务/风险共担)、Escrow/托管账户(按节点和凭证放款)、家庭账户(你最终兜底的部分)。每一笔钱都要能回答:凭什么从哪个账户出、需要什么凭证、谁审核、多久结算。这样即使发生早产/NICU,也是在执行一套预先写好的财务流程,而不是临时在家庭群和机构群里互相追问。
准父母保单审查清单
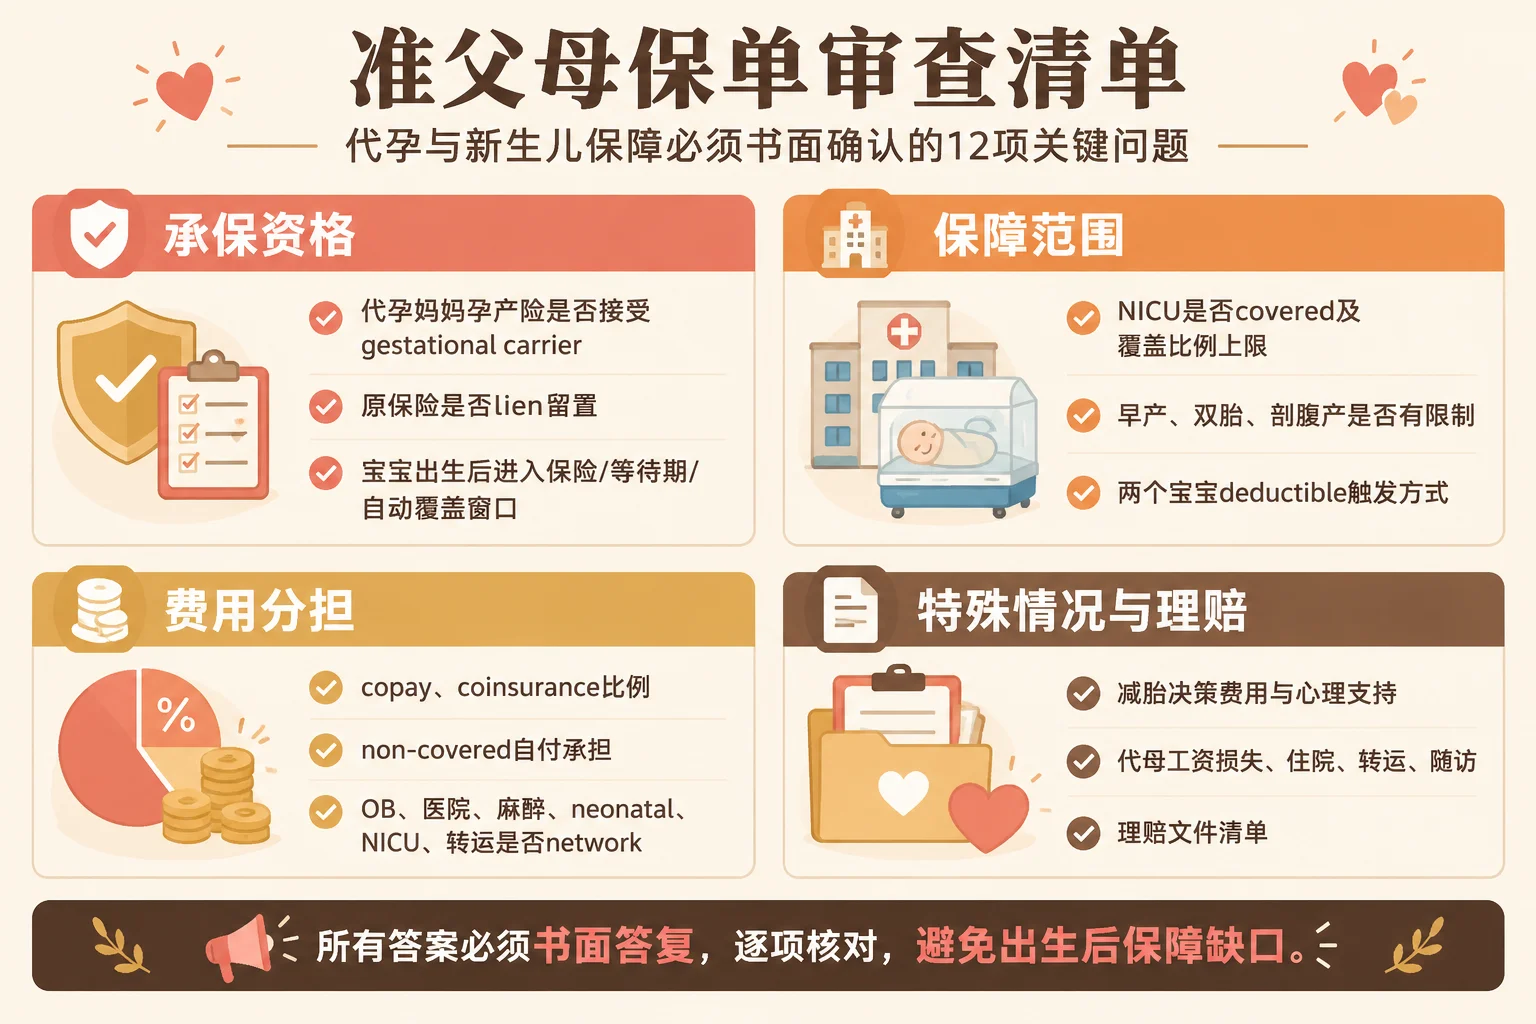
以下问题必须拿到书面答复,不接受口头答案:
- 代孕妈妈的孕产险是否接受 gestational carrier/代孕妊娠?是否有 Surrogacy/Gestational Carrier exclusion?
- 代孕妈妈原保险是否会 lien/留置或拒绝代孕相关分娩?如何处理?
- 宝宝出生后如何进入保险?是否有等待期或自动覆盖窗口?窗口规则请书面确认。
- NICU 是否 covered?覆盖范围、比例、上限/Cap 分别是多少?
- 早产、双胎、剖腹产、卧床保胎分别是否 covered,是否有单独限制?
- 两个宝宝进 NICU 时,deductible 是分别触发 individual deductible,还是合并按 family deductible?请给计算示例。
- copay/coinsurance 比例是多少?non-covered services 谁承担?
- OB、分娩医院、麻醉、neonatal team、NICU、ambulance/transfer 是否都在 network?out-of-network 和超 allowed amount 谁承担?
- 减胎相关决策、费用、并发症和心理支持是否 covered?
- 代母工资损失、住院、转运、后续随访和理赔文件由谁负责?
这张清单的本质,是把“保险全包”翻译成一张张可以签字的书面答案。
具体怎么用?建议按三轮会议来用。第一轮和机构案件经理开:只确认四层保险分别叫什么、谁付款、谁对接、出问题先找谁。第二轮和保险经纪或 insurer 开:把 Covered/Not Covered、deductible/copay/coinsurance、OOP Max 例外、network、exclusions 逐项问清,并要求书面回复。第三轮再回到机构:把保险经纪的书面答案翻译成合同条款——哪些由保险承担、哪些由机构承担、哪些进 Escrow/备用金、哪些由准父母承担。三轮下来,你得到的不是“应该没问题”,而是一套能在早产/NICU 发生时直接执行的文件包。
如果你只能记住一个动作,就是把答案从聊天窗口搬到书面。微信里一句“保险有的”“一般都包”“到时候再说”,在 NICU 账单面前没有任何执行力。书面确认不需要很长,但必须具体到:保谁、保什么、上限多少、排除什么、两个宝宝 deductible 怎么算、缺口谁承担。写不清这几句,就不要把它当成风险已经关闭。
FAQ
Q1:代孕妈妈保险怎么安排?
A:先确认她原保险是否排除代孕妊娠;若排除,讨论另购孕产险或处理 lien/留置,并把费用、范围、理赔要点写进合同。不要只听“她有保险”。
Q2:保险不包 NICU 怎么办?
A:先确认不包的是 NICU 本身,还是 non-covered/out-of-network/超 allowed amount 的部分。缺口归属要提前写进合同,并用 Escrow/备用金兜底。
Q3:双胎保险怎么买?
A:先承认双胎会放大早产/NICU 概率,再逐项确认宝宝保险进入方式、两个宝宝 deductible 触发方式、NICU 覆盖/比例/上限、剖腹产和早产是否有限制。双胎决策见美国代孕可以选择双胞胎吗?双胎代孕有哪些风险?。
Q4:早产理赔范围看什么?
A:看 covered/not covered、network、deductible/copay/coinsurance、OOP Max 例外、NICU 团队与转运是否 network、non-covered 和超 allowed amount 谁承担。
Q5:代孕常见隐藏开支有哪些?
A:NICU、早产、剖腹产、多次移植、代母工资损失、卧床保胎、转运、翻译公证、文件补件。费用定义见美国代孕价格详解:2026年最新费用明细清单。
Q6:两个宝宝进 NICU,deductible 一定只算一份吗?
A:不能默认。healthcare.gov 明确家庭计划常有适用于每个人的 individual deductible 和适用于全家的 family deductible;两个宝宝如何触发必须让 insurer/机构书面确认。
Q7:OOP Max 是不是到顶就不用付了?
A:不是绝对封顶。OOP Max 针对 covered services;不包 monthly premiums、不承保服务、out-of-network care、超出 allowed amount 的费用。
Q8:机构说“保险全包”,我还要问什么?
A:问它包的是哪一层、哪张保单、covered/not covered、上限/Cap、排除项、network、deductible/copay/coinsurance、OOP Max 例外、两个宝宝 deductible、缺口谁承担,并要求书面确认。
联系我们
微信:搜索“Xiaoyun1988-com”或扫描下方二维码
WhatsApp: +1(832)-336-1179
电话:+1(888)-212-1588(中文服务)